عاصمة كندا: أوتاوا، مدينة السي
هل تعلم أن عاصمة كندا لم تكن دائمًا الخيار الأول؟ في منتصف القرن التاسع عشر، كان الجدل…

أهم التطورات في كندا
October 1, 2026
September 30, 2026
September 19, 2026
September 18, 2026
September 15, 2026
September 9, 2026
مقالات مفيدة
هل تعلم أن عاصمة كندا لم تكن دائمًا الخيار الأول؟ في منتصف القرن التاسع عشر، كان الجدل…
تعتبر كندا واحدة من الوجهات السياحية الأكثر سحرًا وتنوعًا في العالم، حيث تجمع بين الجمال الطبيعي الخلاب…

كندا البلد الذي يجمع بين الطبيعة الخلابة والثقافة الغنية، هي وجهة سياحية فريدة من نوعها تجذب ملايين…

مالذي تقدمه أوتوا للعرب؟ هل لهم مساحة من الثقافة العربية كالمحال والمطاعم والمتاجر؟وماهي العوائق التي تواجه العرب…
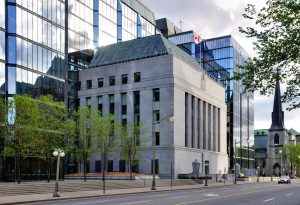
رفع بنك كندا سعر الفائدة الأساسي بمقدار ربع نقطة مئوية، من 2.25% إلى 2.5%، في قراره الصادر الأربعاء 28 أكتوبر/تشرين الأول 2026، في خطوة جاءت كما توقعت أغلبية الاقتصاديين الذين استطلعت رويترز آراءهم قبل الإعلان، وسط مخاوف من استمرار التضخم وارتفاع تكاليف الطاقة.
القرار هو أول زيادة للفائدة الأساسية منذ عام 2023، بعدما أبقاها البنك عند 2.25% لسبعة اجتماعات متتالية. وتأتي الخطوة رغم استمرار الضغوط على سوق العمل والإسكان، ما يطرح سؤالاً مهماً: هل يحتاج الاقتصاد الكندي إلى فائدة أعلى الآن، أم كان الأفضل الانتظار؟
جاء القرار متوافقاً مع توقعات أغلبية المشاركين في استطلاع أجرته رويترز بين 21 و23 أكتوبر، إذ رجّح 19 من أصل 34 اقتصادياً، أي نحو 56%، رفع الفائدة إلى 2.5%. كما توقعت أغلبية أصغر من المشاركين في سؤال منفصل زيادة إضافية بحلول نهاية مارس 2027، وهو توقع وليس قراراً معلناً من بنك كندا.
وكان فريق الاقتصاد في RBC قد رجّح رفع الفائدة بمقدار ربع نقطة، لكنه أقرّ بأن احتمال تأجيل الزيادة إلى ديسمبر أو يناير لا يزال كبيراً. ورأى أن قلق البنك المركزي يتعلق بمخاطر التضخم المستقبلية أكثر من وجود حاجة ملحّة إلى تشديد السياسة النقدية فوراً.
في المقابل، اعتبر TD Economics في تحليله المنشور في 23 أكتوبر أن الرفع في هذا التوقيت سابق لأوانه، لأن ارتفاع أسعار الطاقة لم ينتقل بعد على نطاق واسع إلى التضخم الأساسي، ولأن ضعف سوق العمل والمخاطر التجارية يفرضان الحذر.
كذلك أوصى ستة من أصل سبعة أعضاء شاركوا في تصويت مجلس السياسة النقدية المستقل بمعهد C.D. Howe بالإبقاء على الفائدة عند 2.25% في اجتماع أكتوبر. وهذا التصويت يعكس توصية خبراء مستقلين، لا تصويت مجلس إدارة بنك كندا.
بالتالي، يصح القول إن القرار جاء وفق توقعات أغلبية الاقتصاديين في استطلاع رويترز، لكن ليس بإجماع الخبراء؛ فقد حذّر بعضهم من كلفة الزيادة على المقترضين والاقتصاد.
وفق البيان المرفق بقرار أكتوبر، يرى البنك أن ارتفاع أسعار النفط والوقود لفترة ممتدة قد ينتقل تدريجياً إلى تكاليف الإنتاج والنقل، ثم إلى أسعار السلع والخدمات. ومع زيادة توقعات التضخم لدى المستهلكين والشركات، اختار البنك التحرك استباقياً للحد من انتشار الضغوط السعرية.
ويأتي ذلك بعد تحسن أداء الاقتصاد الكندي أكثر من المتوقع خلال منتصف العام؛ فقد نما الناتج المحلي الإجمالي بنسبة سنوية بلغت 3.3% في الربع الثاني، فيما تشير المؤشرات إلى نمو يقارب 2% في الربع الثالث. لكن هذا التحسن لا يلغي وجود طاقة إنتاجية غير مستغلة، مع استقرار معدل البطالة قرب 6.5% خلال الأشهر الماضية.
أما التضخم السنوي، فقد ظل قريباً من 3% منذ أبريل، ويتوقع البنك أن يصل إلى نحو 3.5% بنهاية 2026، وأن يبلغ متوسطه 3% في 2027 قبل العودة إلى نحو 2% في منتصف 2028. وتبقى هذه الأرقام توقعات اقتصادية قابلة للتغير.
الرهن العقاري ذو الفائدة المتغيرة: قد ترتفع تكلفته إذا رفعت البنوك التجارية سعر الفائدة الرئيسي (Prime Rate) تبعاً لقرار بنك كندا. وقد ترتفع الدفعة الشهرية لبعض العقود، بينما تبقى الدفعة ثابتة في عقود أخرى مع زيادة الحصة المخصصة للفوائد. ويتحدد التأثير الفعلي وفق شروط القرض والمصرف.
الرهن العقاري ذو الفائدة الثابتة: لا تتغير دفعات أصحاب العقود الثابتة القائمة بسبب هذا القرار وحده، لكن أسعار العروض الجديدة وعند التجديد تتأثر بشكل أكبر بعوائد السندات وتوقعات السوق.
القروض الشخصية وخطوط الائتمان: قد تزيد تكلفة الاقتراض المتغير. وعلى الطرف الآخر، قد تتحسن عوائد بعض منتجات الادخار، لكن ذلك ليس تلقائياً ويعتمد على قرارات المؤسسات المالية.
رفع الفائدة يهدف إلى تقليل الطلب والحد من تضخم الأسعار بمرور الوقت، لكنه لا يخفض أسعار البنزين أو المواد الغذائية مباشرة. وقد يفرض ضغطاً إضافياً على قدرة بعض الأسر على شراء منزل، وعلى الشركات التي تموّل مخزونها أو معداتها بالاقتراض. كما تبقى أسعار الطاقة والرسوم الجمركية الأميركية عوامل ضغط على التكاليف.
ويتوقع بنك كندا أن يبلغ نمو الاقتصاد الكندي نحو 1% في 2026 و2% في كل من 2027 و2028، مع احتمال تباطؤ النمو في الربع الأخير من 2026 نتيجة الرسوم الجمركية الجديدة قبل أن يتحسن لاحقاً.
أشار بنك كندا إلى احتمال الحاجة لمزيد من رفع الفائدة إذا استمرت مخاطر التضخم، لكنه أكد أنه سيتقدم بحذر في ضوء حالة عدم اليقين. وعليه، لا توجد زيادة ثانية مؤكدة، وسيكون قرار 9 ديسمبر مرتبطاً ببيانات التضخم والوظائف وأسعار الطاقة والتطورات التجارية.
هذه المادة للأغراض الإخبارية والتثقيفية ولا تمثل توصية مالية أو عقارية شخصية. الآراء الاقتصادية المذكورة تعود إلى ما قبل إعلان 28 أكتوبر، وليست ردود فعل صادرة بعد القرار.